美利達26年獲利低於預期 富邦揭原因!
 2026-11-21 17:02
- 小
- 中
- 大
財經中心/綜合報導富邦對美利達股市之分析:評等維持中立,目標價64元,潛在上漲空間6%。26年第三季獲利低於預期,出貨調整及SBC投資損失拖累。26年第四季本業獲利承壓,SBC投資利益挹注業外。2027年新品週期帶動出貨回升,SBC獲利持續改善。
財經中心/綜合報導
富邦對美利達股市之分析:評等維持中立,目標價64元,潛在上漲空間6%。26年第三季獲利低於預期,出貨調整及SBC投資損失拖累。26年第四季本業獲利承壓,SBC投資利益挹注業外。2027年新品週期帶動出貨回升,SBC獲利持續改善。
2026年第三季獲利低於預期,出貨調整及SBC投資損失拖累
26年第三季營收60.98億元,年增率-15.6%、季增率-12.1%,低於富邦預期70.67億元,主因公司配合2027年新車改款,主動縮減舊車款出貨,加速歐洲通路庫存去化。台灣廠E-Bike及傳統自行車分別出貨2.7萬台及3.7萬台,惟歐洲及中國市場銷售仍維持成長。毛利率15.2%,季增率-4.6ppt,低於富邦預期16.2%,反映舊車款促銷折扣,以及歐元貶值推升歐洲子公司進貨成本;營業利益率降至6.3%,低於富邦預期7.9%。業外方面,儘管SBC前三季稅前獲利年增率+42%,惟因全年有效稅率採保守估計,26年第三季認列SBC投資損失約1.36億元,拖累單季每股盈餘降至0.59元,低於富邦預期1.67元。
2026年第四季本業獲利承壓,SBC投資利益挹注業外
考量公司持續控制舊車款出貨,新車預計自11-12月陸續出貨,惟主要放量時間落在27年第一季,下修26年第四季營收預估至46.13億元,年增率-7.0%、季增率-24.4%。隨歐洲通路庫存逐步去化,舊車促銷折扣減少,預估毛利率回升至15.7%;惟營收規模縮減推升費用率至11.7%,營業利益率降至4.0%。業外方面,考量SBC前三季稅負估計偏保守,預期年底重新結算全年有效稅率後,將調整部分前期提列稅負,推估26年第四季認列SBC投資利益約3.82億元,上修單季每股盈餘至1.40元。綜合26年第三季獲利低於預期及26年第四季出貨調整,下修2026年營收預估至229.73億元,年增率-14.1%,每股盈餘下修至4.14元,年增率+3.2%。
2027年新品週期帶動出貨回升,SBC獲利持續改善
歐洲通路庫存已逐步回歸正常水位,前三季歐洲子公司營收年增率+14%,受惠公路車及Gravel bike需求穩健;中國市場銷量年增率+7%,惟需求以中低階登山車及通勤車為主,銷售金額僅年增率+1%,美國市場則因終端買氣偏弱,復甦速度相對緩慢。展望2027年,隨通路庫存壓力減輕及E-Bike進入新一輪改款週期,預期台灣廠出貨恢復成長。美利達自有品牌新車將於27年第一季開始放量,SBC亦規劃於2027上半年推出新款E-Bike及公路車,有助帶動訂單回升。隨新品占比提升及舊車促銷減少,預期毛利率逐步改善,SBC亦受惠美洲營運虧損收斂,帶動權益法投資損益回升。上修2027年營收預估至259.73億元,年增率+13.1%,毛利率16.9%,營業利益率7.8%,每股盈餘上修至5.83元。
富邦不同之處
富邦預估2026、2027年每股盈餘為4.14、5.83元,Bloomberg consensus為4.54、6.03元。
評價與風險
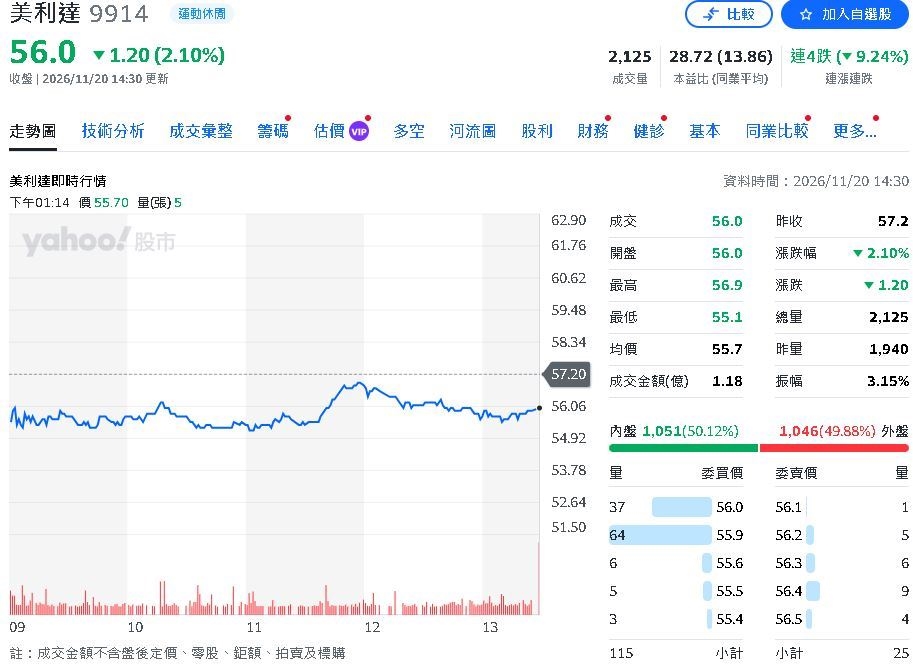
自行車產業近年PE區間為10-25倍,目前美利達PE在2027年10.1X PER,處區間下緣。儘管歐洲通路庫存逐步正常化,2027年新品週期有望帶動出貨回升,惟美國市場需求仍偏弱,整體復甦力道尚待驗證。後續將觀察歐洲終端銷售、E-Bike新品出貨及SBC獲利改善情形,作為評價回升的關鍵。考量需求復甦能見度仍有限,維持中立評等,以11倍2027年預估每股盈餘5.83元,目標價64元。主要投資風險為終端需求復甦不如預期、價格競爭及新品銷售不如預期。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
【原文出處】:美利達26年獲利低於預期 富邦揭原因!
 {PLAYICON}
 {PLAYICON}
 {PLAYICON}