統新26年轉虧為盈! 27年展望為何?
 2026-11-21 15:54
- 小
- 中
- 大
財經中心/綜合報導國票投顧對統新法說會之整理:AIDC需求強勁,26年第三季營收創下8季新高,2026年轉虧為盈。2027年雷射客戶Scale Across 需求降臨,新增10條產線Scale Across 為新成長動能,給予區間操作,目標價268 元。
財經中心/綜合報導
國票投顧對統新法說會之整理:AIDC需求強勁,26年第三季營收創下8季新高,2026年轉虧為盈。2027年雷射客戶Scale Across 需求降臨,新增10條產線Scale Across 為新成長動能,給予區間操作,目標價268 元。
AIDC 需求強勁,26年第三季營收創下8 季新高,2026 年轉虧為盈
統新26年第三季營收2.2 億元(年增率+60.6%,季增率+4%),營收年增主因為AI資料中心(AIDC)光通訊濾光片需求增加。毛利率52.1%(年增率+5.6ppt,季增率-4ppt),季減4ppt原因為26年第二季毛利率受惠於庫存去化而較預期增加14ppt,且26年第三季 提列評價損失300 萬元,致使26年第三季毛利率低於26年第二季,每股盈餘2.06元。預計26年第四季營收因AIDC光通訊需求續強,產能維持滿載而與26年第三季持平,預估2026年營收8 億元(年增率+63.4%),毛利率50.8%,每股盈餘6.85元,實現轉虧為盈。
2027年雷射客戶Scale Across 需求降臨,新增10條產線
2027年,公司濾光片需求將來自於二大美系雷射客戶的Scale OutTOSA/ROSA 濾光片訂單,以及Scale Across、Telecom Networks 的WDM 濾光片需求。隨著AIDC 1.6T 交換器滲透率提升,除了可插拔模組TOSA/ROSA 濾光片訂單成長之外,應用於NPO/CPO 超高功率(UHP)雷射之濾光片在規格步入1.6T 後將快速增加,使Scale Out 濾光片主要出貨規格可望於2027下半年由800G轉向1.6T,帶動價量同時提升。在Scale Across 方面,近期CSP算力集中使AIDC所處環境資源快速消耗,高密度的算力叢集需進行分散,以高頻寬、低延遲連接形成新的叢集,帶動DWDM、BWDM 多層薄膜濾光片需求。同時,分散的AI 節點須由電信設施支撐,此亦為WDM 濾光片的成長動能。產能方面,2027年公司預計新增10 條產線,總產線數由23 條增至33 條,預估2027年營收11.7 億元(年增率+46.3%),毛利率53%,稅率20%,不再有稅收返還利益,每股盈餘9.98 元。
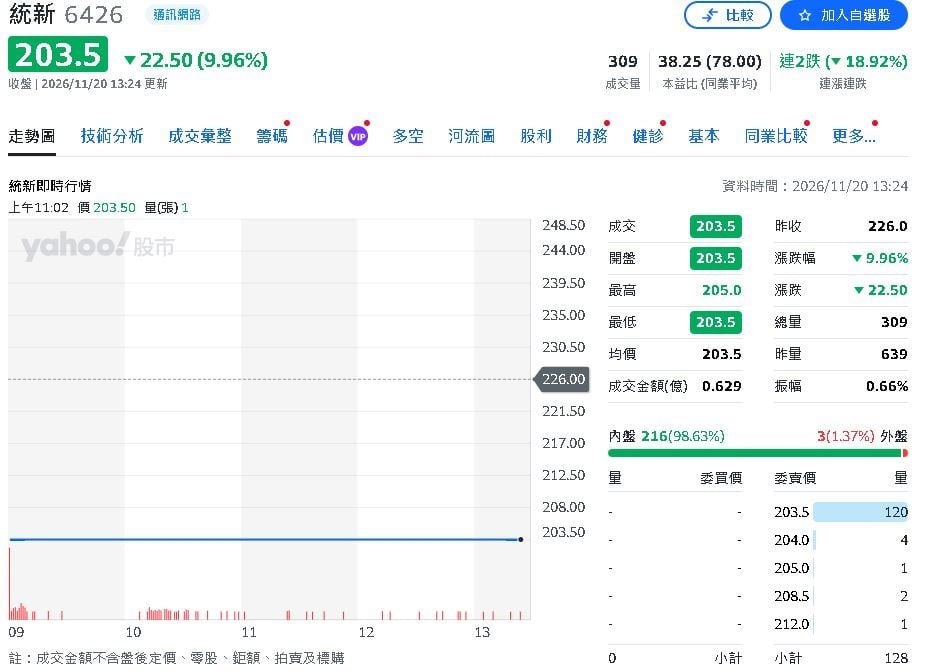
Scale Across 為新成長動能,給予區間操作,目標價268 元
統新事業重心已由過往獲利水準較低的Scale Up FA Coating(鍍膜代工),轉向獲利較高的多層數濾光片製造。隨著Scale Across、Scale-Out規模同步擴張,算力叢集之WDM、電信級WDM 和交換器迭代將穩定增加濾光片需求。過往統新Forward PE 評價落在15X~20X 區間,以2028 年每股盈餘換算,目前為17X,位於區間中緣,目前評價合理,故首次評等給予區間操作,目標價268元。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
【原文出處】:統新26年轉虧為盈! 27年展望為何?
 {PLAYICON}
 {PLAYICON}
 {PLAYICON}