玉山金27年獲利弱點? 台新專家揭原因
 2026-11-21 15:53
- 小
- 中
- 大
財經中心/綜合報導台新投顧:玉山金(2884)2026年營運展望正向,惟評價已趨於合理。建議:維持中立。
財經中心/綜合報導
台新投顧:玉山金(2884)2026年營運展望正向,惟評價已趨於合理。建議:維持中立。
玉山金26年第三季稅後每股盈餘為1.99元,符合預期
玉山金26年前三季稅後淨利為325.7 億元,年增率+24.4%,創歷年同期最高,稅後每股盈餘為1.99 元,符合預期;金控全年獲利佔比分別為 : 銀行82%/證券12%/創投3%,各子公司獲利穩健,其中銀行獲利279.9 億元,年增率+11%,加上證券受惠成交量放大,稅後淨利年增128%,財富管理淨手收145.1 億元,年增率+33.5%,創歷年同期新高。此外,三商美邦人壽26年前三季稅後淨利為57 億元,年增率+130.5%,FYP 達431 億元,年增率+66.5%,隨9月正式併入金控,將進一步擴大獲利來源並強化銀行與保險業務整合效益。
未來展望審慎樂觀:2027年NIM 的展望年增3bps,預期整體手續費收益維持雙位數成長
玉山銀26年第三季放款餘額為2.98 兆元,與去年同期相比成長17.7%,其中放款成長動能為外幣放款和大型企業放款,兩者年增分別為40.1%與26.9%,AI、資通訊出口及海外企業資本支出需求強勁,帶動科技業及大型企業放款持續成長;惟受國內資金環境緊縮、存款成本上升影響,26年第三季存放款利差由26年第二季的1.43%降至1.41%,季增率-2bp,年增率+5bp,NIM由26年第二季的1.31%降至1.28%,季增率-3bps,管理層將2026年底NIM 目標由原先1.33%下修至1.28%;展望後市,管理層認為科技業出口及海外企業融資需求仍強勁,惟將配合存款成長及流動性管理控制放款速度,兼顧資金成本與放款收益率;利差方面,管理層預期2027年隨放款定價調整、存款結構優化及美元利差改善,全年存放款利差有望提升5bps,NIM 提升3bps。此外,預期2027年財富管理及保險手續費收入維持雙位數成長,搭配海外據點擴張及銀行與三商美邦人壽通路整合,有望持續挹注銀行獲利動能,因此預估2026年玉山銀淨利息收益年增率+21%。
維持中立理由
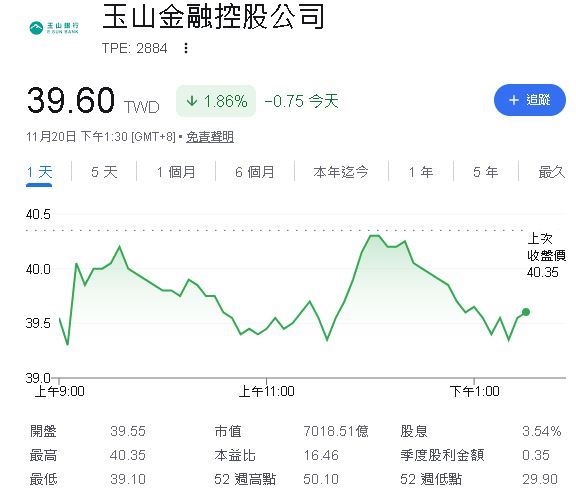
綜合前述,考量第三季財報符合預期,我們維持2026 年稅後每股盈餘2.53元不變,預估2027年稅後每股盈餘為2.86元;至於股利政策部分,管理層表示2027年股利配發率將落在60-70%區間,仍以現金股利為主,預估2027年將配發至少1.4
元現金股利、現金殖利率約3%,低於過去5年平均數和金控同業4%之水準;評價面,目前股價淨值比為2.1x,位於過往高原區1.6x-2.0x 間,認為目前水準已趨於合理,故維持中立評等,目標價45元。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
【原文出處】:玉山金27年獲利弱點? 台新專家揭原因
 {PLAYICON}
 {PLAYICON}
 {PLAYICON}