漢測本業毛利率達60% 2027熱管理系統出貨大增!
 2026-11-18 15:36
- 小
- 中
- 大
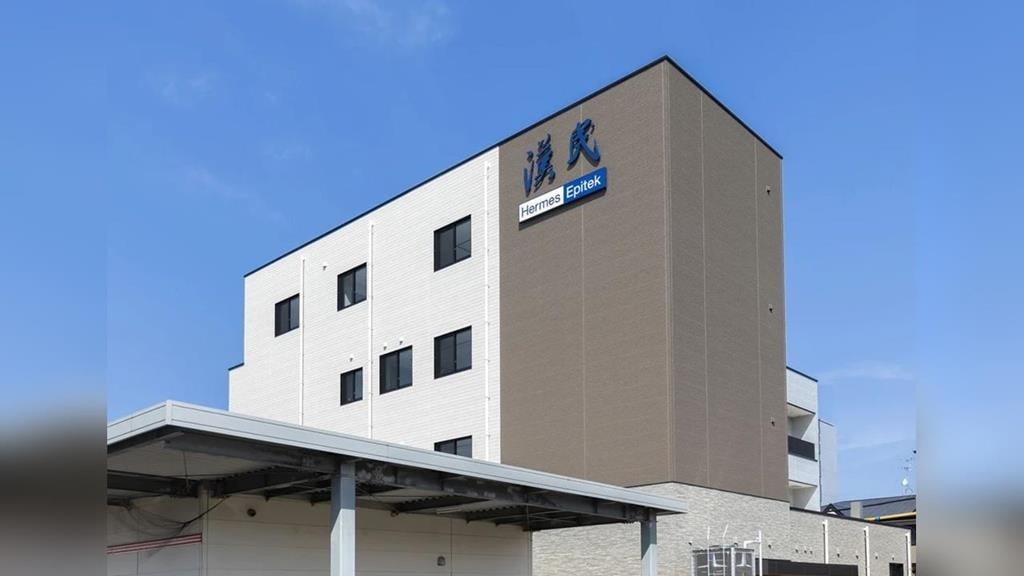
財經中心/綜合報導漢測業績發表會揭示營運近況與未來展望之概況:1.3Q26營收15億元,因一次性認列員工認股費用11.18億元,單季EPS為-10.23元;客戶訂單及擴產計畫均未改變,2027年營收成長率及毛利率預估與2026年相近。2.熱管理系統2026年出貨超過1,000套,2027年可望倍增;Reflow設備2027年產能已滿,2028年將大量出貨;矽光子Insertion 1產品1Q27送驗,Insertion 2/3預計2H27有成果;Membrane探針卡1Q27將進入TIA市場,MEMS探針卡目標2028年大量採用。3.公司可望受惠於CoWoS擴產及CPO成長等趨勢;目前股價交易在市場共識2027年EPS的19.2倍。
財經中心/綜合報導
漢測業績發表會揭示營運近況與未來展望之概況:1.3Q26營收15億元,因一次性認列員工認股費用11.18億元,單季EPS為-10.23元;客戶訂單及擴產計畫均未改變,2027年營收成長率及毛利率預估與2026年相近。2.熱管理系統2026年出貨超過1,000套,2027年可望倍增;Reflow設備2027年產能已滿,2028年將大量出貨;矽光子Insertion 1產品1Q27送驗,Insertion 2/3預計2H27有成果;Membrane探針卡1Q27將進入TIA市場,MEMS探針卡目標2028年大量採用。3.公司可望受惠於CoWoS擴產及CPO成長等趨勢;目前股價交易在市場共識2027年EPS的19.2倍。
※營運近況
1.3Q26營收15億元,EPS -10.23元。
2.1Q26-3Q26營收36.8億元,毛利率60%,營業利益率42%,EPS 10.85元,排除員工認股費用後EPS 43.43元。
3.3Q26認列員工認股費用11.18億元,其中3-4億認列在成本,共影響EPS 32.58元,排除員工認股費用後毛利率60%,營益率42%。
4.1Q26-3Q26半導體設備與客製化解決方案占營收50.47% (去年31.25%)、測試設備工程服務25.5% (48.3%)、探針卡與清潔材料24.03% (20.45%)。
5.2026年10月員工人數655位,預估年底700多位,2027年950-1,000位,以因應海外布局、設備需求大增及研發投入。
※未來展望
6.客戶訂單及擴產計畫目前都沒有改變,1Q27營收較4Q26高。
7.2027年營收成長率、毛利率預估與2026年相似,成長主要來自既有產品的加乘(如測試機出貨倍增)。
8.工程服務2027年將在新加坡及Boise大量投入人力,2027年海外占工程服務營收約三成。
9.熱管理系統
Gen1於4Q25開始出貨,2026年出貨超過1,000套,2027年出貨可望倍增以上。
Gen2以chiller將乾燥空氣由25°C降至約14.5°C,已驗證通過並出貨。
Gen3原規劃2028年導入,應客戶要求提前於12月底完成第一套,12月底至1月初進入客戶端驗證。
10.Reflow設備已取得部分訂單,2027年出貨量較2026年大幅增加,2028年大量出貨。
11.矽光子/CPO
Insertion 1系統整合為自行開發,1Q27送至東北亞客戶驗證,2Q27送至需求更大的東南亞客戶。
與投資的新創光測試機公司合作,可做1,000mW光連線測試,客戶已下單;FAU耦光測試以自有視覺對位IP大幅縮短設定時間,2026年底至1Q27可望有成果。
Insertion 2/3與ficonTEC的合作已簽約,預計2H27可看到成果。
Laser die pick & place預計1H27後開始貢獻營收。
12.高階探針卡
Membrane探針卡目前在兩家客戶驗證並修改中,1Q27除Baseband、RF外將進入TIA(矽光子測試)市場。
MEMS探針卡2027年交由一家客戶驗證,目標2028年大量採用,規劃產能每月數十萬根針。
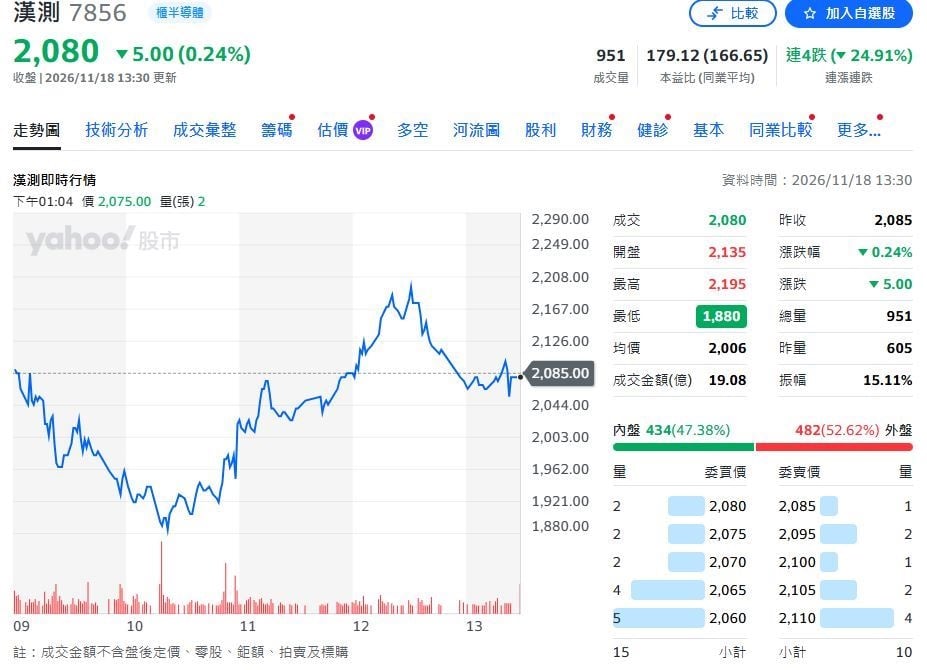
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
【原文出處】:漢測本業毛利率達60% 2027熱管理系統出貨大增!
 {PLAYICON}
 {PLAYICON}
 {PLAYICON}