富邦投顧看好 元太明年電子標籤業績可望成長
 2026-11-13 17:47
- 小
- 中
- 大
財經中心/綜合報導富邦投顧表示:元太 3Q26營收99.4億,營業利益26.4億,單季EPS 2.3元。今年全年約9%的成長率,低於原本10-15%,主因消費性電子產品年減15%,物聯網大約有 35% 的成長。 本業看好明年電子標籤(ESL)/電子紙看板(Signage)成長,聚四氟乙烯(PTFE)則持續合作耕耘。
財經中心/綜合報導
富邦投顧表示:元太 3Q26營收99.4億,營業利益26.4億,單季EPS 2.3元。今年全年約9%的成長率,低於原本10-15%,主因消費性電子產品年減15%,物聯網大約有 35% 的成長。 本業看好明年電子標籤(ESL)/電子紙看板(Signage)
成長,聚四氟乙烯(PTFE)則持續合作耕耘。
元太第三季表現毛利率略低於預期,然而受到記憶體影響CE需求,再度下調全年營收指引,然富邦投顧認為已經大致反應。而明年成長來自電子貨架標籤/廣告看板,公司積極佈局新技術、新產能、良率穩健向上,因此富邦投顧對長期看法維持正向。
前三季財報與營運策略
● 前三季的營收為287.9 億元,年減1%。營業利益大約90億元,營業利潤率31.3%。淨利 91.7億元,EPS為 7.94 元。業外收益約20億,年增40%,主要是2025年美元貶值,匯兌利益一來一往的增加。
● 雖然今年 CE的產品面對逆風,但營業利益還是創下歷史次高。
● 3Q26營收99.4億,營業利益26.4億,單季EPS 2.3元。
● 前三季利潤率31.3%,CE面對逆風還是創下次高,持續投入研發、人才培育,
● 三季底資產達1274億創高,年增24%。
● 每股淨值翻從2022年翻倍,由35.9元提升到 71.3 元,主要來自本業的成長還有部分投資收益,因此可投入下一波技術。最近投一家以美國波士頓為主的DOOH並採用彩色技術;另外對台虹科技的投資,台虹本來在 FCCL 就是全世界的龍頭,現在其新型 AI 材料 PTFE 也是非常高階的材料應用。
● 看到智慧零售結構性變化,從電子貨架標籤跨入店內零售媒體,以往零售商導入ESL動機來自提升效力,解決人力短缺、降低錯誤率,全球ESL基礎建設到位後,零售媒體為下一階段。超過八成交易來自實體店面,貨架上、貨架邊緣是影響消費者決策的關鍵。透過電子紙看板可將傳統門市升級成流量變現的平台,優勢在於不用複雜佈線、低耗電、護眼等,除了節省成本可創造價值。零售媒體也帶動電子紙面積放大。
● 持續深化ESG,S&P Global進步到93分,連續兩年為Sustainability Yearbook Top 1%。
● 先前在觀音購買的土地,除了興建新廠以外,也向華紙購買了既有廠房與土地。進一步整合後建立在觀音完整的製造基地,支撐未來產能擴充與長期成長。以電子紙為核心優勢,開拓電子紙以外的成長動能,將既有的材料研發與製造能力延伸,擴大應用範圍,並運用核心切入 AI 相關材料領域。與台虹科技合作,共同開發PTFE CCL。元太是電子紙全球龍頭,台虹是軟性銅箔基板全球龍頭,強強聯手,結合材料與製造優勢。
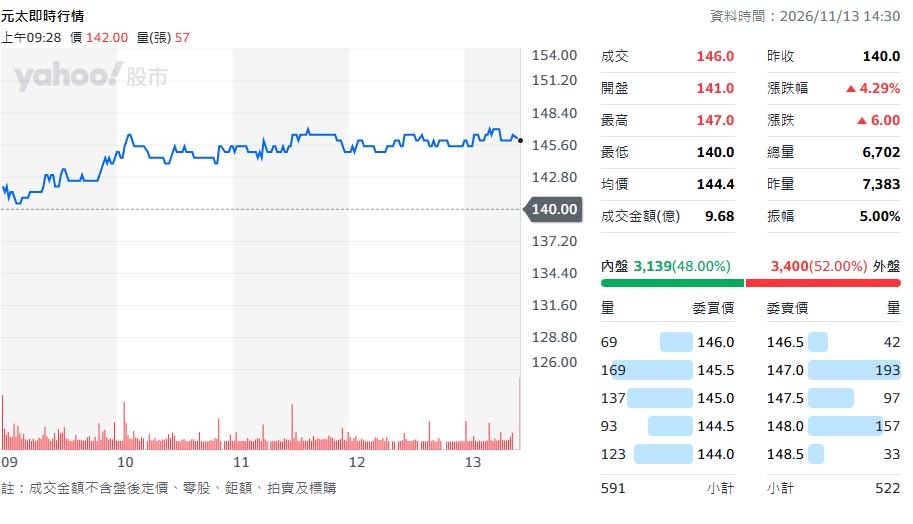
圖為元太今日股價(圖/yahoo股市翻攝)
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
【原文出處】:富邦投顧看好 元太明年電子標籤業績可望成長
延伸閱讀
 {PLAYICON}
黃仁勳辭職震撼矽谷 科技界憂輝達衝擊與AI市場版圖變動
2026/11/13 16:18:08
三季賺5.8 個股本、營收成長 62.4%!這檔搭上AI浪潮 展現龐大潛力
2026-11-13 14:38
 {PLAYICON}
歷峰集團重申天然寶石價值 拒回應收購戴比爾斯傳聞
2026/11/13 16:08:07
 {PLAYICON}
00987D主動統一美債量化ETF 聚焦美國長天期公債 結合量化模型主動交易策略
2026/11/13 16:19:32
台積電搶進3D DRAM?華邦電焦佑鈞直言機率低:恐與3大記憶體廠競爭
2026-11-13 10:53
國泰證期研究部:原相營收季減年增 毛利率可望回升
2026-11-13 17:19