贈與子女沒超過244萬就免稅?國稅局揭常見誤區 他算錯時間被多課稅14萬
 2026-11-04 09:18
- 小
- 中
- 大
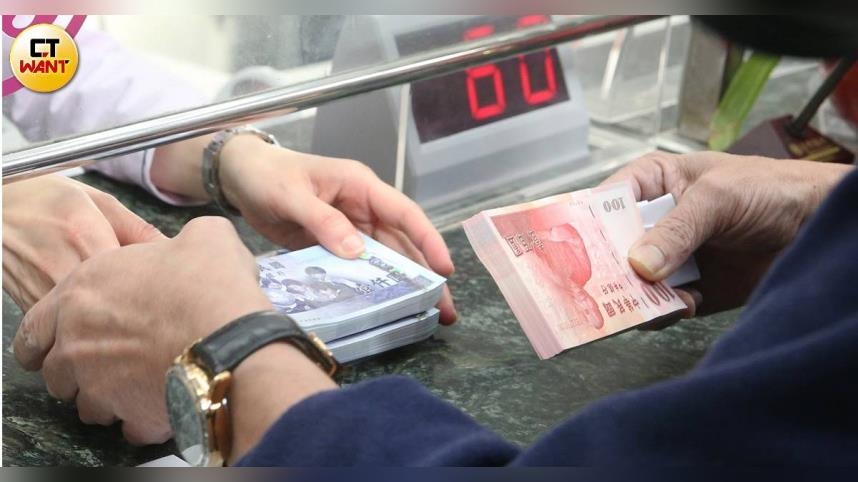
圖、文/CTWANT想分年贈與子女財產來節稅,要注意日期可不能算錯!台北國稅局指出,曾有民眾先後在不同日期贈與兒女財產,誤以為贈與稅免稅額是從第1次贈與日起算1年,結果115年度贈與總額達388萬元,扣除244萬元免稅額後,仍須繳納14.4萬元贈與稅。
圖、文/CTWANT
想分年贈與子女財產來節稅,要注意日期可不能算錯!台北國稅局指出,曾有民眾先後在不同日期贈與兒女財產,誤以為贈與稅免稅額是從第1次贈與日起算1年,結果115年度贈與總額達388萬元,扣除244萬元免稅額後,仍須繳納14.4萬元贈與稅。
台北國稅局舉例,有位民眾在114年8月10日贈與兒子100萬元後,再於115年8月9日贈與女兒144萬元,誤認為贈與稅免稅額是從第1次贈與日起算1年內適用,下一年度免稅額期間應自115年8月10日重新起算,遂於115年10月1日再贈與另1個兒子244萬元。
台北國稅局表示,但贈與稅免稅額是採曆年制計算,即每年1月1日至12月31日為1年度,因此該位民眾115年度贈與總額為388萬元,僅得減除當年度免稅額244萬元,應繳納贈與稅14.4萬元〔(388萬元-244萬元)×10%〕。
台北國稅局指出,依遺產及贈與稅法規定,贈與稅納稅義務人在「1年內」贈與他人之財產總值超過贈與稅免稅額(114、115年免稅額均為244萬元)時,應於超過免稅額之贈與行為發生後30日內,依法向主管稽徵機關申報贈與稅。
台北國稅局說明,贈與稅之計算,按贈與人「每年」贈與總額,減除同法第21條規定扣除額及第22條規定之免稅額後,依適用稅率計算贈與稅,其中所稱贈與人「每年」免稅額、「1年內」贈與他人、「同1年內」2次以上贈與行為,均為曆年制,即自每年1月1日至12月31日止。
台北國稅局提醒,善用年度贈與稅免稅額合法節稅,同時應注意稅法相關規定,以維護自身權益。
延伸閱讀
免責聲明:本文為合作外稿授權《民視新聞網》原文轉載,如對內文有任何疑問請逕與原作單位確認。
延伸閱讀
 {PLAYICON}
泰國影后超台2/Aokbab茱蒂蒙融入台北 跟陳孝萱一見如故每天討抱抱
2026/11/04 08:43:00
 {PLAYICON}
泰國影后超台1/泰國影后茱蒂蒙「深夜現身台北街頭」!陳昊森騎Ubike當護花使者
2026/11/04 08:41:00
OpenAI爆資安漏洞!前員工控高層「重速度輕安全」 機密恐外洩
2026-11-04 09:14
 {PLAYICON}
血糖失控不一定是吃太多! 營養師:別忽略壓力和充分休息
2026/11/04 08:31:40
衣鳴驚人1/陳昇大解放!脫外套露全挖空背心 一轉身「兩側看光光」
2026-11-04 08:46
衣鳴驚人2/曹格腹肌裝褲子狂掉 陳志朋狂野透視裝驚呆眾人
2026-11-04 08:46