推動會計與永續準則走向智慧資料:會研基金會、證交所於2026 XBRL 國際年會
 2026-10-29 17:51
- 小
- 中
- 大
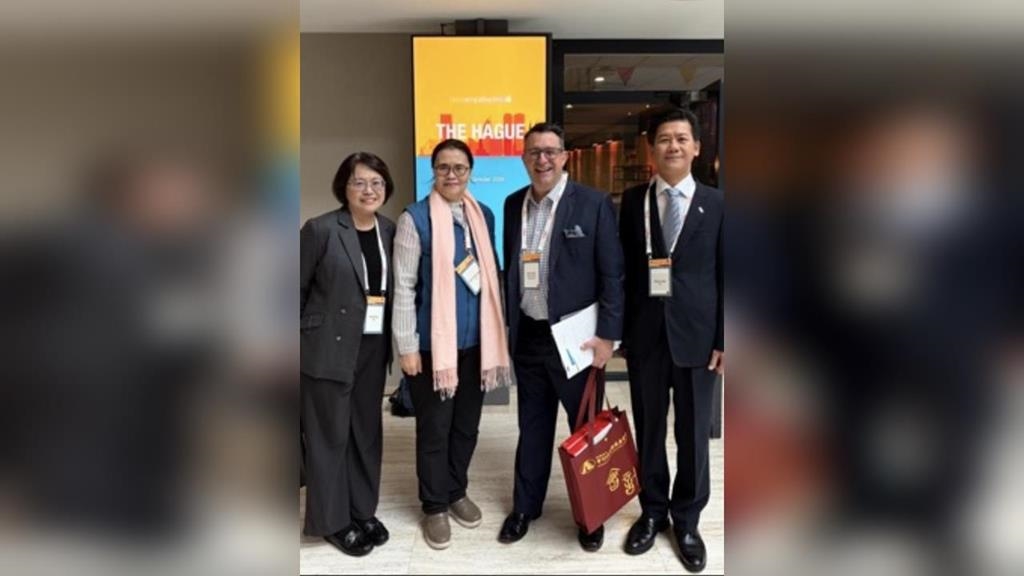
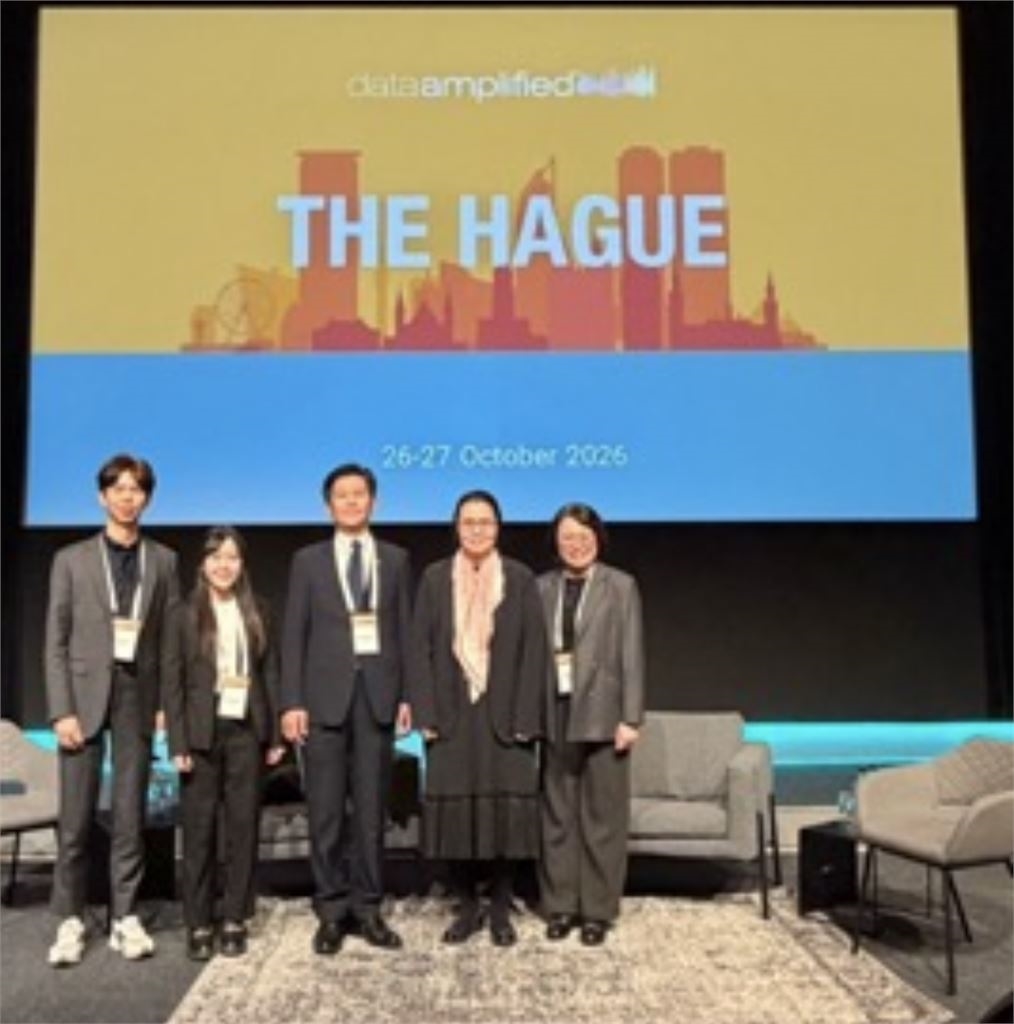
財經中心/綜合報導Data Amplified 2026國際論壇於10月26日至27日在荷蘭海牙舉行,由XBRL 國際組織與XBRL 荷蘭組織共同主辦,匯集全球的準則制定、金融監理、資本市場與資訊科技專家,討論主題聚焦新世代XBRL、人工智慧及永續資料互通;各界專家探討如何讓企業數位揭露轉為可信、可比較、可供決策使用的資訊。本次大會主要演講者包括XBRL 國際組織執行長John Turner、XBRL 美國總裁暨執行長Campbell Pryde、PwC全球人工智慧長Joe Atkinson、荷蘭中央銀行執行董事兼監理主席Steven Maijoor等,以及會計研究發展基金會董事長王怡心與臺灣證券交易所組長張少君也應邀作專題報告。兩天議程有四十多場次:第一天20場內容議程,從新世代XBRL架構與技術實驗出發,延伸至荷蘭分類標準的企業報導、信任服務、醫療、稅務及教育的資料應用。第二天有24場,聚焦於IFRS數位報導、永續準則對照及AI應用、歐洲監理及歐洲單一存取機制,並分享臺灣、韓國與荷蘭的應用實務。本次論壇不只介紹X B RL技術,也透過示範與座談檢視資料定義、申報流程及使用者需求,呈現從準則設計、資料交換到市場利用的完整視角。參與本次論壇,我國代表有會研基金會董事長王怡心,以及證交所公司治理部謝兆恩副理及顏辰軒專員、上市一部張少君組長及莊凱婷專員。
財經中心/綜合報導
Data Amplified 2026國際論壇於10月26日至27日在荷蘭海牙舉行,由XBRL 國際組織與XBRL 荷蘭組織共同主辦,匯集全球的準則制定、金融監理、資本市場與資訊科技專家,討論主題聚焦新世代XBRL、人工智慧及永續資料互通;各界專家探討如何讓企業數位揭露轉為可信、可比較、可供決策使用的資訊。本次大會主要演講者包括XBRL 國際組織執行長John Turner、XBRL 美國總裁暨執行長Campbell Pryde、PwC全球人工智慧長Joe Atkinson、荷蘭中央銀行執行董事兼監理主席Steven Maijoor等,以及會計研究發展基金會董事長王怡心與臺灣證券交易所組長張少君也應邀作專題報告。兩天議程有四十多場次:第一天20場內容議程,從新世代XBRL架構與技術實驗出發,延伸至荷蘭分類標準的企業報導、信任服務、醫療、稅務及教育的資料應用。第二天有24場,聚焦於IFRS數位報導、永續準則對照及AI應用、歐洲監理及歐洲單一存取機制,並分享臺灣、韓國與荷蘭的應用實務。本次論壇不只介紹X B RL技術,也透過示範與座談檢視資料定義、申報流程及使用者需求,呈現從準則設計、資料交換到市場利用的完整視角。參與本次論壇,我國代表有會研基金會董事長王怡心,以及證交所公司治理部謝兆恩副理及顏辰軒專員、上市一部張少君組長及莊凱婷專員。
王怡心與張少君以「從準則到智慧資料」為主題共同報告,從財務報導準則和永續揭露準則在資本市場實務應用,來介紹臺灣數位報導歷程。王怡心以IFRS 18損益分類及必要小計說明為基礎,強調XBRL不只是替數字加上標籤,更要保留會計意義與計算關係;並以營業利益30、重組調整數6、調整後營業利益36為例,指出管理階層績效衡量須說明用途、計算方式及調節過程,讓投資人可自行評估,而非以調整後數字取代IFRS列報結果。王怡心舉例說明,以董事會每季檢視氣候風險、洪水導致停工及修繕支出、企業規劃防洪投資等情境為例,說明依據國際永續揭露準則IFRS S1與S2,永續資訊如何連結治理、策略及財務影響;温室氣體排放數則須保留單位、期間與衡量方法,才有比較基礎。
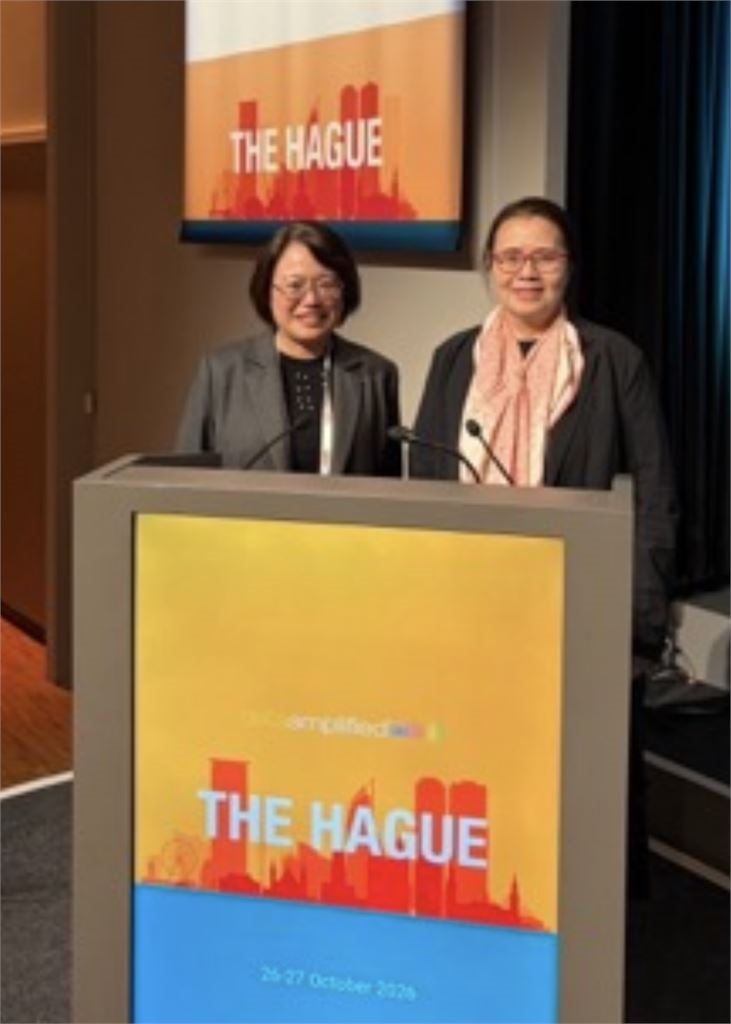
張少君接續介紹臺灣證交所提升資訊品質及落實數位資料應用之成果,包括從源頭自動檢核必填欄位、公式與跨表勾稽等申報流程以提升資訊正確性,再透過財務比較E點通平台與ESG InfoHub平台,提供市場可搜尋、可分析的資料。目前所揭示之永續指標係參考國際標準、未來將朝向XBRL分類標準與AI整合推進;其中,XBRL轉換工具仍在建置。張少君強調,人工智慧(AI)已用於協助公司擷取指標、預填表單及輔助證交所初步審閱,大幅減少企業申報負擔及提升效率,並讓證交所專業人員可將時間用於判斷與深入分析,充分發揮人工與AI之最佳協作效果。
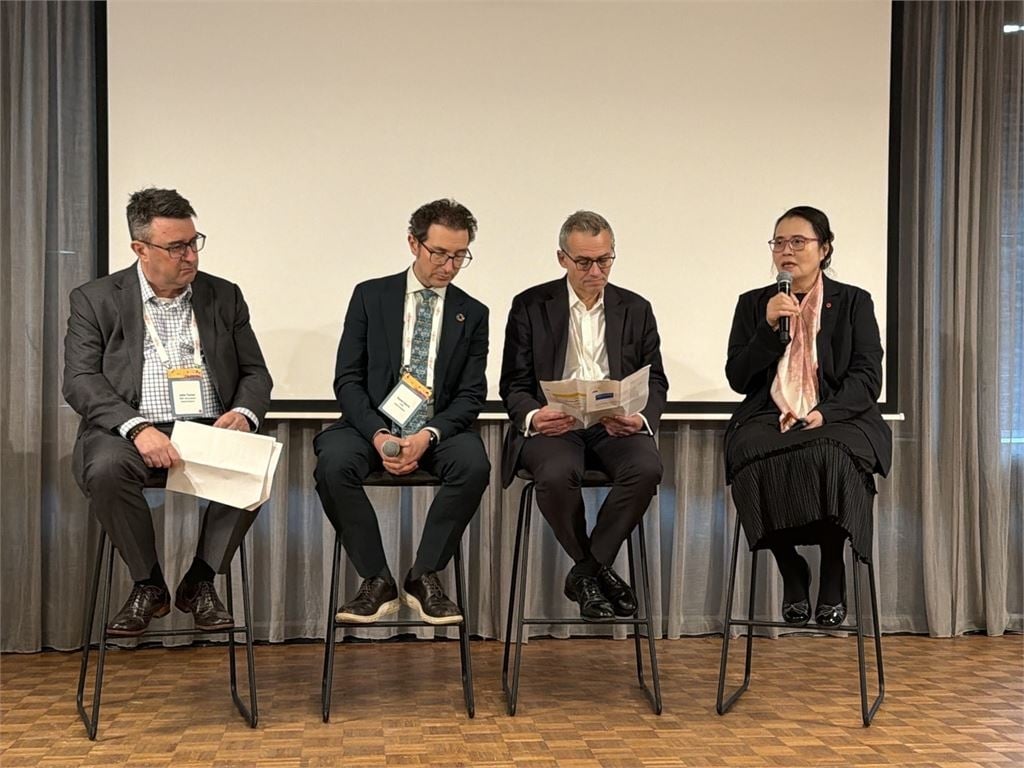
王怡心另外受邀參與John Turner主持的關注差距「Mind the Gap」與縮小差距「Close the Gap」兩場座談,第一場與倫敦證券交易所集團永續金融策略倡議與夥伴關係主管David Harris、未來永續資料聯盟執行董事Will Goodhart交流;第二場並加入XBRL 國際組織永續議題主管Stuart Rowan。第一場「Mind the Gap」著重辨識差距落差,Goodhart指出,準則文字、資料顆粒細緻程度、地方定義及報導邊界不同,使原則上的互通難以直接轉為可比資料;Harris以職災統計是否納入承包商、範疇三類別與資料品質為例,說明口徑差異可能影響指數權重與資金配置。
王怡心則從臺灣先採GRI、再導入ISSB的經驗,主張要先釐清定義與揭露目的,降低重複作業,並提醒跨國企業仍須核對當地法令。「Close the Gap」由Rowan展示數位對照原型,呈現單位換算、分項加總及文字定位,也揭示缺漏資訊與不同定義無法全靠工具解決。John Turner強調原型仍屬研發,並詢問官方對照的責任與維護機制。針對不同準則文字比對,王怡心提出(1)名詞相同但定義不同、(2)名稱相似及(3)無法直接對應的三種情況。座談會的與談者,共同呼籲準則制定者有必要共同建立準則基礎名詞。
綜合兩天討論,可歸納出共識,由準則制定者以及資本市場參與者合作,建立可追溯、持續更新的資料對照,透明呈現差異與缺口;以XBRL及AI提升效率,同時保留專業判斷。這些會議討論並非正式決議,但清楚指出,數位報導的價值在於減輕企業負擔,並讓投資人在投資決策取得更可靠的攸關資訊。
 {PLAYICON}
 {PLAYICON}
 {PLAYICON}