台積電 3Q26 法說會:營收指引優於預期 毛利率符合共識但低於樂觀預期
 2026-10-15 18:03
- 小
- 中
- 大
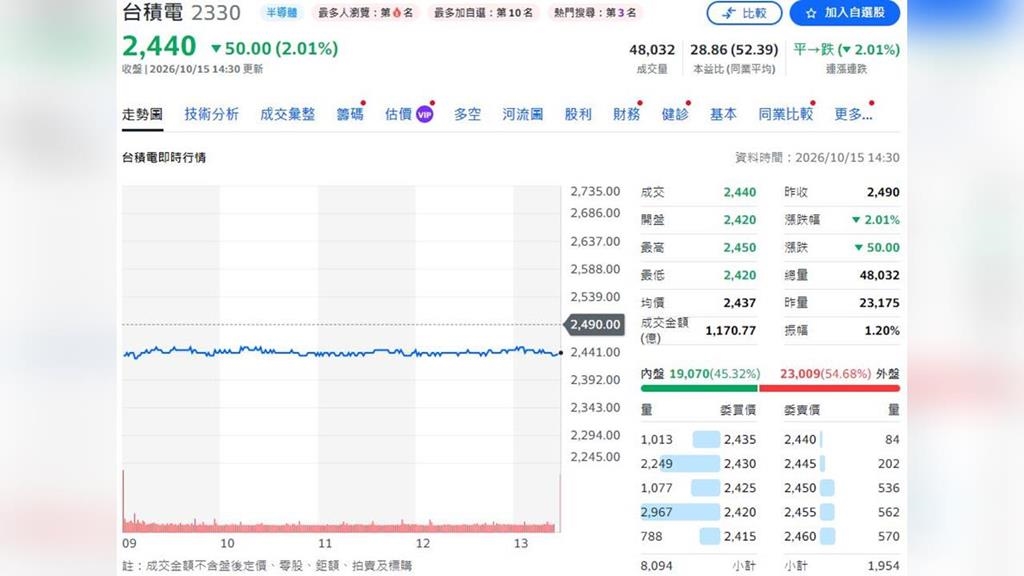
財經中心/綜合報導台積電 3Q26 營收 467 億美元,超出財測上緣 2%;4Q26 營收指引 523~543 億美元,中值季增 14%、年增 58%,高於法說前市場預估之季增約 10~12.5%,全年美元營收成長由「略高於 40%」上修至約 44%。毛利率則符合分析師共識:3Q26 66.4% 與共識約66.3~66.5% 相當,4Q26 指引中值 66% 亦與共識約 65.9~66.4% 一致,惟低於部分較樂觀之預估(3Q26 66.8~67.6%、4Q26 中位數約 67%)與部分投資人 68~69% 之期待。ToAlpha認為毛利率之走勢屬 N2 放量與海外擴產之「成長型稀釋」,並非定價或競爭問題;惟 2027 年毛利率之擴張幅度,將取決於報價調整能否抵銷 N2、海外廠與設備漲價之壓力。
財經中心/綜合報導
台積電 3Q26 營收 467 億美元,超出財測上緣 2%;4Q26 營收指引 523~543 億美元,中值季增 14%、年增 58%,高於法說前市場預估之季增約 10~12.5%,全年美元營收成長由「略高於 40%」上修至約 44%。毛利率則符合分析師共識:3Q26 66.4% 與共識約66.3~66.5% 相當,4Q26 指引中值 66% 亦與共識約 65.9~66.4% 一致,惟低於部分較樂觀之預估(3Q26 66.8~67.6%、4Q26 中位數約 67%)與部分投資人 68~69% 之期待。ToAlpha認為毛利率之走勢屬 N2 放量與海外擴產之「成長型稀釋」,並非定價或競爭問題;惟 2027 年毛利率之擴張幅度,將取決於報價調整能否抵銷 N2、海外廠與設備漲價之壓力。
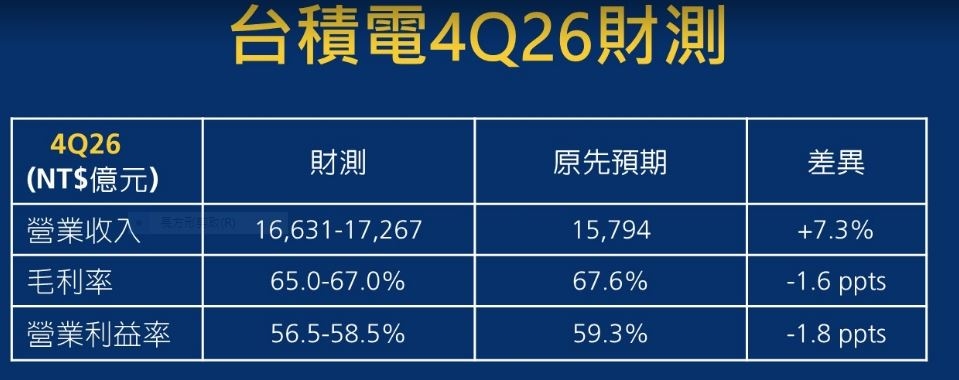
根據凱基投顧節錄重點:4Q26營收財測區間為US$52.3-54.3bn,以中位數計QoQ+14%、YoY+58%;匯率假設為USD/TWD31.8。
·4Q26毛利率財測區間為65-67%,中位數66%;營益率財測區間為56.5-58.5%。主要營運動能仍來自領先製程需求持續強勁,以及N2進入更陡峭的量產爬坡階段,支撐晶圓出貨與整體營收大幅成長。
·公司進一步將2026年全美元營收成長預估上調至約YoY+44%
・2026年Capex財測維持US$60-64bn不變,公司同時預期,2026-28年三年累計Capex將較過去三年「更加顯著地提高」,顯示領先製程與先進封裝投資尚未見頂。
公司預計N2家族2027年年產能將較2026年增加超過一倍,主要由智慧手機與HPC/AI應用的強勁需求支撐・A14方面,2027年Risk Production進度符合規畫,正式Volume Production預計於2028年開始。管理層將A14視為N2之后的重要長期節點
·因N3多年期需求遠高於原先預估,已執行全球新增三座N3廠的計畫。台南科學園區第一座新增N3廠按計畫將於1H27進入量產:且因客戶需求持續上升,公司決定再於台南新增一座N3廠,預計於1H28量產,進一步擴大台灣N3供給
·High-NA EUV方面,公司目前規畫約在2030年開始導入量產・除Arizona之外,公司已把Texas納入下一個可能擴產地點,並已派團隊赴德州進行實地評估:同時也正與欲建立TerraFab的客戶討論,評估是否能利用相關產能,惟目前尚未有最終結論:但有一項基本原則非常明確,即不論最終合作模式為何,晶圓廠必須由台積電負責營運
・談到與GlobalFoundries合作提供silicon interposer,公司確認雙方已達成相關合作,這是台積電後段供應策略的一部分。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
延伸閱讀
光寶科技前進2026 OCP Global Summit 打造下一世代能源架構
2026-10-14 13:45
 {PLAYICON}
規模逾2兆美元 挪威主權基金研擬解禁投資西方國防巨頭
2026/10/15 15:53:55
外資持續倒貨 台股多空對決 三大利空恐引爆?專業分析看這裡
2026-10-15 00:05
終止連日下跌!台股反彈284點 台積電收2490元
2026-10-14 13:36
 {PLAYICON}
台股狂飆賣壓重挫1655點 寫歷史第6大收盤跌點
2026/10/15 16:37:00
 {PLAYICON}
黃仁勳自爆「狂call張忠謀」卻吃閉門羹!馬斯克妙回「這句」網:要幹大事了
2026/10/15 16:10:08